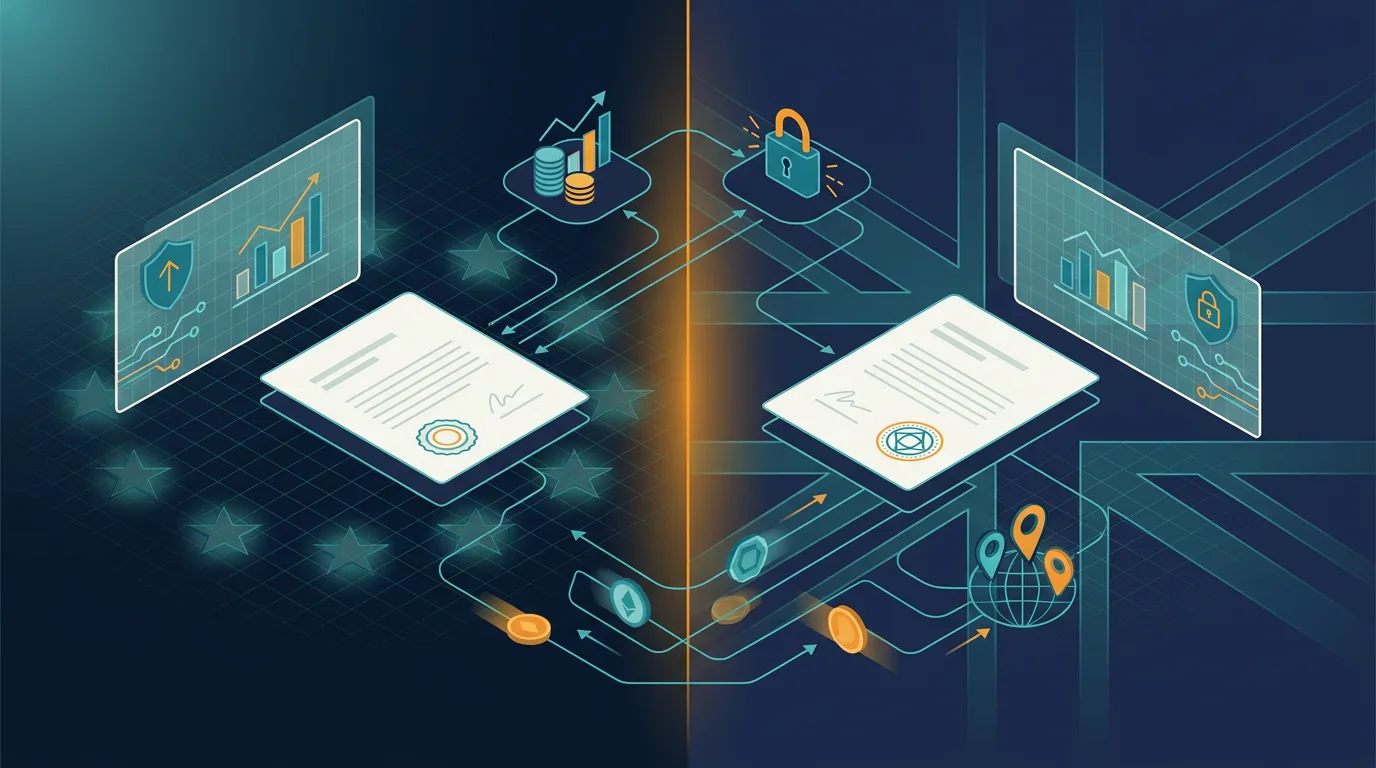
Phân tích chi tiết mô hình EMI tại EU (EMD2, PSD3) và UK (FCA EMR 2011): phân loại giấy phép, vốn pháp định, nghĩa vụ bảo vệ quỹ, và lựa chọn jurisdiction phù hợp.
Electronic Money Institution (EMI) là loại hình tổ chức tài chính được cấp phép để phát hành tiền điện tử và cung cấp dịch vụ thanh toán mà không cần hoạt động như một ngân hàng truyền thống. Đây là nền tảng pháp lý của hầu hết các neobank, ví điện tử, nền tảng chuyển tiền xuyên biên giới và giải pháp thanh toán nhúng (embedded finance) phổ biến hiện nay.
Với các doanh nghiệp fintech đang cân nhắc triển khai hoạt động tại châu Âu, sự lựa chọn giữa mô hình EU và UK không chỉ là quyết định về địa điểm đặt trụ sở. Sau Brexit, hai hệ thống pháp lý này đã tách biệt hoàn toàn về quyền passporting, hướng phát triển quy định, và tốc độ phê duyệt từ cơ quan quản lý.
Bài viết này phân tích chi tiết cả hai mô hình — từ cơ sở pháp lý, phân loại giấy phép, yêu cầu vốn pháp định và nghĩa vụ bảo vệ quỹ, đến sự khác biệt thực chất giữa EU và UK — nhằm hỗ trợ founders, legal counsel và compliance officer đưa ra quyết định lựa chọn khu vực pháp lý có cơ sở.
EMI là gì và hoạt động như thế nào?
EMI (Electronic Money Institution) là tổ chức phi ngân hàng được cấp phép phát hành tiền điện tử (e-money) và thực hiện các dịch vụ thanh toán theo quy định. Về bản chất, khi khách hàng nạp tiền vào tài khoản EMI, tổ chức này phát hành một đơn vị tiền điện tử tương đương — một nghĩa vụ pháp lý đối với người nắm giữ, có thể dùng để thanh toán hoặc hoàn trả bất kỳ lúc nào theo mệnh giá.
Điểm phân biệt cốt lõi giữa EMI và ngân hàng nằm ở chức năng cho vay. EMI không được sử dụng tiền của khách hàng để cho vay, không được nhận tiền gửi có lãi, và không nằm trong hệ thống bảo hiểm tiền gửi quốc gia. Thay vào đó, toàn bộ tiền của khách hàng phải được giữ tách biệt khỏi vốn vận hành của tổ chức — một nghĩa vụ gọi là safeguarding.
Các hoạt động một EMI thường được phép thực hiện bao gồm:
- Phát hành tiền điện tử và quản lý ví điện tử
- Cung cấp tài khoản thanh toán có IBAN
- Thực hiện chuyển khoản nội địa và quốc tế (SEPA, SWIFT)
- Phát hành thẻ trả trước và thẻ ghi nợ
- Dịch vụ thu hộ cho merchant (merchant acquiring)
- Đổi ngoại tệ trong hệ sinh thái thanh toán
Mô hình EMI mang lại sự linh hoạt đáng kể so với giấy phép ngân hàng đầy đủ, với yêu cầu vốn thấp hơn và phạm vi quy định hẹp hơn — nhưng vẫn đủ để vận hành một hệ sinh thái thanh toán hoàn chỉnh ở quy mô quốc tế.
Khung pháp lý EMI tại EU: EMD2, PSD2 và PSD3
Tại Liên minh Châu Âu, hoạt động của EMI được điều chỉnh chủ yếu bởi Chỉ thị Tiền điện tử lần hai (EMD2 — Directive 2009/110/EC) và Chỉ thị Dịch vụ Thanh toán lần hai (PSD2 — Directive 2015/2366/EU). EMD2 định nghĩa khái niệm tiền điện tử, điều kiện cấp phép và nghĩa vụ safeguarding, trong khi PSD2 quy định phạm vi dịch vụ thanh toán mà EMI được thực hiện.
Khung pháp lý này hiện đang trong quá trình chuyển đổi quan trọng. Vào tháng 11 năm 2025, Nghị viện châu Âu đã đạt được thỏa thuận tạm thời về PSD3 (Chỉ thị Dịch vụ Thanh toán lần ba) và PSR (Quy định Dịch vụ Thanh toán). Theo đó, EMD2 sẽ bị bãi bỏ và EMI sẽ được tích hợp vào danh mục “tổ chức thanh toán được phép phát hành tiền điện tử” thống nhất. Các giấy phép EMI hiện tại sẽ được bảo lưu trong 24 tháng kể từ khi PSD3 có hiệu lực.
Điều này có nghĩa thực tế: doanh nghiệp đang xin giấy phép EMI theo EMD2 hiện tại vẫn nhận được giá trị đầy đủ, vì quyền bảo lưu (grandfathering) đảm bảo tính liên tục của hoạt động trong giai đoạn chuyển tiếp.
Ngoài ra, từ ngày 17 tháng 1 năm 2025, tất cả EMI hoạt động trong EU đều phải tuân thủ Đạo luật Khả năng Phục hồi Vận hành Kỹ thuật số (DORA — Regulation (EU) 2022/2554), bao gồm các yêu cầu về quản lý rủi ro ICT, báo cáo sự cố, và giám sát nhà cung cấp dịch vụ công nghệ bên thứ ba.
Phân loại tại EU: Authorised EMI và Small EMI
Trong phạm vi EU/EEA, doanh nghiệp xin cấp phép EMI phải lựa chọn một trong hai cấp độ dựa trên quy mô và mục tiêu hoạt động.
Authorised EMI (EMI đầy đủ)
Đây là cấp phép toàn diện, phù hợp cho các doanh nghiệp có kế hoạch hoạt động xuyên biên giới trong toàn bộ khu vực EEA. Các đặc điểm chính:
- Vốn pháp định tối thiểu: €350.000 (cao hơn đáng kể so với €125.000 của giấy phép Payment Institution)
- Vốn lưu động liên tục: Tối thiểu 2% giá trị tiền điện tử bình quân đang lưu hành
- Quyền passporting: Có thể cung cấp dịch vụ tại tất cả 30 quốc gia EU/EEA sau thủ tục thông báo giữa các cơ quan quản lý
- Khối lượng giao dịch: Không giới hạn
Small EMI (EMI quy mô nhỏ)
Cấp độ này phù hợp cho startup hoặc doanh nghiệp tập trung vào thị trường nội địa, với gánh nặng quy định thấp hơn nhưng phạm vi hoạt động bị giới hạn:
- Giới hạn e-money: Dư e-money bình quân không vượt €5 triệu
- Giới hạn giao dịch: Khối lượng giao dịch thanh toán hàng tháng không vượt €3 triệu
- Phạm vi địa lý: Chỉ hoạt động trong quốc gia cấp phép, không có quyền passporting
- Vốn pháp định: Thấp hơn đáng kể so với Authorised EMI (tùy theo quy định của từng quốc gia thành viên)
Small EMI thường được xem như bước khởi động để kiểm chứng mô hình kinh doanh trước khi nâng cấp lên Authorised EMI khi quy mô tăng trưởng vượt ngưỡng cho phép.
Khung pháp lý EMI tại UK: EMR 2011 và FCA
Tại Vương quốc Anh, EMI hoạt động dưới sự quản lý của Cơ quan Quản lý Tài chính (FCA) theo Quy định Tiền điện tử 2011 (Electronic Money Regulations — EMR 2011) và Quy định Dịch vụ Thanh toán 2017 (Payment Services Regulations — PSR 2017). Đây là phiên bản chuyển đổi nội luật của EMD2 và PSD2 vào hệ thống pháp luật Anh.
Về mặt nội dung, khung pháp lý UK và EU vẫn duy trì sự tương đồng đáng kể sau Brexit. Cả hai hệ thống đều yêu cầu vốn pháp định €350.000 cho AEMI đầy đủ, nghĩa vụ safeguarding tương đương, và tiêu chuẩn fit-and-proper cho ban quản lý. Tuy nhiên, sự phân kỳ quan trọng nhất nằm ở một điểm: giấy phép FCA không còn mang lại quyền passporting vào EU sau Brexit.
FCA được đánh giá là một trong những cơ quan quản lý nghiêm ngặt nhất châu Âu, với quy trình thẩm định chi tiết về mức độ đủ vốn, cơ chế safeguarding, kiểm soát AML, và đánh giá sự phù hợp và chính trực (fitness and propriety) của ban lãnh đạo cấp cao. Từ tháng 5 năm 2026, FCA đã áp dụng quy tắc safeguarding mới theo CASS 15, tăng cường yêu cầu đối soát hàng ngày và giám sát độc lập.
Phân loại tại UK: Authorised EMI và Small EMI
Giống như EU, UK cũng phân biệt hai cấp độ giấy phép EMI.
Authorised EMI (AEMI)
AEMI tại UK yêu cầu vốn pháp định tối thiểu €350.000 (hoặc 2% giá trị e-money bình quân đang lưu hành, lấy mức cao hơn). Doanh nghiệp được phép phát hành e-money và cung cấp toàn bộ dịch vụ thanh toán không có giới hạn khối lượng, nhưng chỉ trong phạm vi Vương quốc Anh. FCA thường hoàn thành đánh giá hồ sơ đầy đủ trong vòng 3 tháng theo quy định pháp lý — tuy nhiên thực tế, thời gian từ nộp hồ sơ đến cấp phép thường kéo dài từ 6 đến 12 tháng do hồ sơ hiếm khi đạt yêu cầu ngay lần nộp đầu.
Small EMI
Small EMI tại UK hoạt động theo chế độ đăng ký (registration) thay vì cấp phép đầy đủ, với ngưỡng giới hạn cụ thể:
- Dư e-money bình quân: Không vượt €5 triệu
- Khối lượng giao dịch hàng tháng: Không vượt €3 triệu (đối với dịch vụ thanh toán không liên quan đến e-money)
- Vốn pháp định tối thiểu: Không có vốn ban đầu cố định. Dưới €500.000 e-money bình quân: không yêu cầu vốn ban đầu. Từ €500.000: vốn tối thiểu bằng 2% e-money bình quân.
Khi doanh nghiệp vượt quá một trong hai ngưỡng trên, FCA yêu cầu nộp hồ sơ xin cấp phép AEMI đầy đủ trong vòng 30 ngày. Đây là ràng buộc quan trọng cần lên kế hoạch trước trong lộ trình tăng trưởng.
EU vs UK: Những khác biệt cốt lõi sau Brexit
Việc lựa chọn giữa giấy phép EU và UK không chỉ là quyết định về tuân thủ pháp lý — đây là quyết định chiến lược có tác động trực tiếp đến phạm vi thị trường, cơ hội đối tác ngân hàng, và kế hoạch mở rộng dài hạn. Bảng so sánh dưới đây tóm tắt các khác biệt thực chất:
| Tiêu chí | EU (ví dụ: Lithuania, Malta) | UK (FCA) |
|---|---|---|
| Cơ sở pháp lý | EMD2 (Directive 2009/110/EC), PSD2; đang chuyển sang PSD3 | EMR 2011, PSR 2017 (phiên bản UK của EMD2/PSD2) |
| Cơ quan cấp phép | Cơ quan quản lý quốc gia từng thành viên (Bank of Lithuania, MFSA Malta, Central Bank of Ireland…) | FCA (Financial Conduct Authority) |
| Vốn pháp định (AEMI) | €350.000 tối thiểu | €350.000 tối thiểu |
| Quyền passporting | Có — toàn bộ 30 quốc gia EU/EEA sau thủ tục thông báo | Không — chỉ hoạt động trong UK |
| Thời gian xử lý (hồ sơ hoàn chỉnh) | 3–6 tháng (Lithuania); 6–12 tháng (Ireland, Malta) | 3 tháng theo quy định; thực tế 6–12 tháng |
| Quy định IT/vận hành | DORA bắt buộc từ tháng 1/2025 | Yêu cầu tương đương về vận hành kỹ thuật số; DORA không áp dụng trực tiếp nhưng liên quan với nhóm EU |
| Safeguarding | Tách biệt hoặc bảo hiểm theo EMD2 Article 7 | Theo EMR 2011 Regulation 20; CASS 15 (từ tháng 5/2026) tăng cường đối soát hàng ngày |
| Xu hướng quy định | Chuyển đổi sang PSD3 (dự kiến 2027); khung hóa MiCA với e-money token | Tự xây dựng lộ trình độc lập; theo dõi nhưng không áp dụng trực tiếp PSD3 |
Điểm quan trọng nhất cần ghi nhớ: doanh nghiệp muốn phục vụ cả thị trường EU và UK sẽ cần nắm giữ hai giấy phép riêng biệt. Đây là một yếu tố chi phí và vận hành cần tính toán từ giai đoạn lập kế hoạch.
Yêu cầu vận hành chung: Vốn, Bảo vệ quỹ và Tuân thủ
Dù hoạt động theo khung EU hay UK, tất cả EMI đều phải đáp ứng một tập hợp yêu cầu vận hành có tính tương đồng cao.
Yêu cầu về vốn
Ngoài mức vốn ban đầu €350.000, EMI phải duy trì vốn lưu động liên tục ở mức ít nhất 2% giá trị e-money bình quân đang lưu hành. Trong thực tế, các cơ quan quản lý tại Lithuania và Ireland thường kỳ vọng doanh nghiệp duy trì mức đệm vốn cao hơn ngưỡng tối thiểu quy định, thường từ 120% đến 150%, để đảm bảo khả năng hấp thụ rủi ro trong tình huống căng thẳng.
Nghĩa vụ safeguarding
Đây là yêu cầu trọng tâm của mô hình EMI. Toàn bộ tiền của khách hàng phải được bảo vệ theo một trong hai phương thức:
- Tách biệt tài khoản: Tiền khách hàng được giữ trong tài khoản riêng biệt tại tổ chức tín dụng được phép, hoàn toàn tách khỏi vốn vận hành của EMI
- Bảo hiểm hoặc bảo lãnh: Toàn bộ số dư khách hàng được bảo đảm bởi hợp đồng bảo hiểm hoặc bảo lãnh ngân hàng trong trường hợp mất khả năng thanh toán
Tại UK, từ tháng 5 năm 2026, quy tắc CASS 15 mới yêu cầu đối soát nội bộ và bên ngoài hàng ngày, cùng với yêu cầu kiểm toán độc lập cho các EMI có số dư safeguarding vượt £100.000. Đây là sự thắt chặt đáng kể so với chế độ giám sát theo quý trước đó.
Yêu cầu về nhân sự và quản trị
Cơ quan quản lý ở cả EU và UK đều yêu cầu:
- Tiêu chuẩn fit-and-proper cho tất cả giám đốc, cổ đông trên 10% và người nắm giữ chức vụ chủ chốt
- Hồ sơ lý lịch tư pháp, nguồn gốc tài sản (source of wealth) và kinh nghiệm chuyên môn liên quan
- Hiện diện thực chất (substance) tại quốc gia cấp phép: văn phòng vật lý, CEO và Compliance Officer thường trú
- Nguyên tắc bốn mắt (four-eyes principle) trong các quyết định tài chính quan trọng
- MLRO (Money Laundering Reporting Officer) được bổ nhiệm và đủ năng lực
AML và tuân thủ liên tục
Chương trình AML phải bao gồm quy trình KYC đầy đủ, giám sát giao dịch theo thời gian thực, sàng lọc danh sách cấm vận (sanctions screening), quy trình báo cáo giao dịch đáng ngờ (SAR), và đánh giá rủi ro định kỳ. Đây không phải là yêu cầu một lần khi xin cấp phép — đây là nghĩa vụ vận hành liên tục và là trọng tâm của các đợt thanh tra tại chỗ từ cơ quan quản lý. Tìm hiểu thêm về dịch vụ AML & Compliance của GSS Legal.
Lựa chọn khu vực pháp lý: Lithuania, Malta, Ireland hay UK?
Việc lựa chọn khu vực pháp lý không có công thức cố định. Mỗi lựa chọn phản ánh sự kết hợp giữa yếu tố tốc độ, chi phí, tiếp cận thị trường và khả năng phục vụ khách hàng mục tiêu. Dưới đây là hồ sơ ngắn gọn của bốn khu vực pháp lý được lựa chọn nhiều nhất.
Lithuania
Lithuania hiện là trung tâm cấp phép EMI lớn nhất EU theo số lượng tổ chức được cấp phép. Ngân hàng Nhà nước Lithuania (Bank of Lithuania) đã cấp phép cho hơn 80 EMI, với lợi thế nổi bật là thời gian xử lý nhanh nhất trong EU (3–6 tháng), toàn bộ quy trình giao tiếp có thể thực hiện bằng tiếng Anh, và mức phí nộp đơn thấp (€1.463 cho EMI đầy đủ). Thuế thu nhập doanh nghiệp tăng lên 17% từ năm 2026. Lithuania đặc biệt phù hợp cho doanh nghiệp cần tiếp cận thị trường EU nhanh chóng thông qua SEPA.
Malta
Malta phù hợp cho các doanh nghiệp đã hoạt động trong lĩnh vực iGaming hoặc crypto tại EU, do MFSA có kinh nghiệm giám sát trong các ngành này. Phí nộp đơn là €10.000. Từ năm 2025–2026, Malta đã thắt chặt yêu cầu về safeguarding và AML, đặc biệt sau Circular tháng 5 năm 2026 về đầu tư quỹ khách hàng. Tìm hiểu thêm về dịch vụ iGaming Licensing tại EU.
Ireland
Ngân hàng Trung ương Ireland (Central Bank of Ireland) nổi tiếng với quy trình thẩm định kỹ lưỡng, thường dẫn đến thời gian xử lý dài hơn Lithuania nhưng tạo ra giấy phép có độ uy tín cao hơn, đặc biệt với các đối tác ngân hàng quốc tế. Ireland phù hợp cho doanh nghiệp ưu tiên tính vững chắc pháp lý và có cơ sở hạ tầng pháp luật thông luật (common law) tương đồng với UK.
UK (FCA)
Giấy phép FCA phù hợp cho doanh nghiệp tập trung vào thị trường Anh hoặc cần danh tiếng FCA để phục vụ đối tác tổ chức. Sau Brexit, không còn quyền passporting vào EU, nhưng FCA vẫn là một trong những thương hiệu quy định được nhận diện rộng rãi nhất trên thị trường tài chính toàn cầu. Phí nộp đơn là £5.640.
Đối với doanh nghiệp cần kết hợp giấy phép EMI với crypto/VASP hoặc forex, lựa chọn khu vực pháp lý cần được đánh giá tổng thể. Xem thêm dịch vụ Tư vấn Khu vực pháp lý và Banking & EMI / PSP của GSS Legal.
MiCA và vai trò của giấy phép EMI trong lĩnh vực crypto
Kể từ khi MiCA (Markets in Crypto-Assets Regulation) có hiệu lực đầy đủ, giấy phép EMI đã trở nên quan trọng hơn trong bức tranh crypto. Theo MiCA, bất kỳ tổ chức nào phát hành e-money token (EMT — stablecoin neo giá với đồng tiền pháp định) đều cần có giấy phép EMI hoặc giấy phép ngân hàng. Phát hành EMT mà không có cấp phép này là vi phạm quy định MiCA.
MiCA không thay thế EMD2. Thay vào đó, nó bổ sung thêm các yêu cầu riêng đối với token hóa tiền tệ fiat, đặt lên nền tảng khung EMI hiện có. Điều này có nghĩa: các dự án crypto có stablecoin hoặc cần cầu nối fiat (fiat on/off-ramp) cần tích hợp chiến lược giấy phép EMI vào kiến trúc pháp lý tổng thể ngay từ đầu.
Để hiểu sâu hơn về cách kết hợp EMI với giấy phép crypto trong khuôn khổ MiCA, tham khảo thêm dịch vụ Crypto & VASP Licensing và CASP License của GSS Legal.
Quy trình xin giấy phép EMI: Các bước thực tế
Quy trình xin cấp phép EMI tại EU và UK đều tuân theo một khung tương tự, mặc dù chi tiết cụ thể thay đổi theo từng cơ quan quản lý. Dưới đây là các bước cốt lõi:
- Đánh giá pháp lý ban đầu — Xác định mô hình kinh doanh có cần giấy phép EMI hay PI là đủ; lập bản đồ sản phẩm theo phạm vi quy định; đánh giá các yêu cầu cấp phép bổ sung (MiCA CASP, forex, iGaming nếu có).
- Lựa chọn khu vực pháp lý — Phân tích tốc độ xử lý, chi phí tổng thể, yêu cầu hiện diện thực chất, chiến lược passporting, và quan hệ ngân hàng tại khu vực pháp lý mục tiêu.
- Thành lập pháp nhân — Thành lập công ty tại khu vực pháp lý cấp phép, bổ nhiệm ban giám đốc đủ tiêu chuẩn, thiết lập văn phòng thực chất. Xem dịch vụ Corporate Formation.
- Chuẩn bị hồ sơ — Soạn thảo chương trình hoạt động (Program of Operations), kế hoạch kinh doanh 3 năm với dự báo tài chính và stress test, chính sách AML/KYC, tài liệu safeguarding, và hồ sơ fit-and-proper cho toàn bộ cổ đông trên 10% và ban quản lý.
- Nộp hồ sơ và tương tác với cơ quan quản lý — Nộp hồ sơ chính thức; phản hồi các yêu cầu làm rõ trong quá trình thẩm định; điều chỉnh tài liệu theo phản hồi của regulator.
- Cấp phép và vận hành — Sau khi được cấp phép: thiết lập tài khoản safeguarding, kết nối SEPA (đối với EU), triển khai hệ thống giao dịch và tuân thủ báo cáo định kỳ.
Thực tế, yếu tố kéo dài thời gian nhất không phải là thủ tục hành chính mà là chất lượng hồ sơ nộp lần đầu. Cơ quan quản lý tại Lithuania, UK và Ireland đều có xu hướng “tạm dừng” hồ sơ chưa đầy đủ thay vì từ chối — điều này có thể đẩy thời gian xử lý từ 6 tháng lên 24 tháng nếu không có sự chuẩn bị kỹ lưỡng.
Kết luận
Giấy phép EMI là nền tảng pháp lý cho hầu hết mô hình fintech hiện đại — từ ví điện tử và neobank đến fiat on/off-ramp cho crypto và giải pháp thanh toán nhúng. Sự lựa chọn giữa mô hình EU và UK không nên được đưa ra trên cơ sở thuần túy về tốc độ hay chi phí, mà phải dựa trên chiến lược thị trường tổng thể: ai là khách hàng mục tiêu, dịch vụ nào cần cung cấp, và đâu là cơ sở cho sự tăng trưởng dài hạn.
Sau Brexit, ranh giới giữa EU và UK ngày càng rõ ràng: một giấy phép không thể thay thế cho giấy phép kia. Trong bối cảnh PSD3 đang tiến gần đến giai đoạn áp dụng và MiCA đã có hiệu lực, doanh nghiệp cần xây dựng chiến lược cấp phép với tầm nhìn trung hạn thay vì chỉ giải quyết nhu cầu tức thời.
GSS Legal đã hỗ trợ hơn 800 dự án cấp phép quy định tại hơn 50 khu vực pháp lý, bao gồm EMI và Payment Institution tại Lithuania, Malta, Cyprus và Vương quốc Anh. Phương pháp tiếp cận của chúng tôi bắt đầu từ việc lựa chọn khu vực pháp lý phù hợp với mô hình kinh doanh cụ thể, trước khi đi vào quy trình nộp hồ sơ.
Bạn đang cân nhắc xin giấy phép EMI tại EU hoặc UK?
Đội ngũ GSS Legal sẵn sàng đánh giá mô hình kinh doanh, xác định khu vực pháp lý phù hợp và hỗ trợ toàn bộ quy trình — từ thành lập pháp nhân đến khi nhận cấp phép và vận hành thực tế.