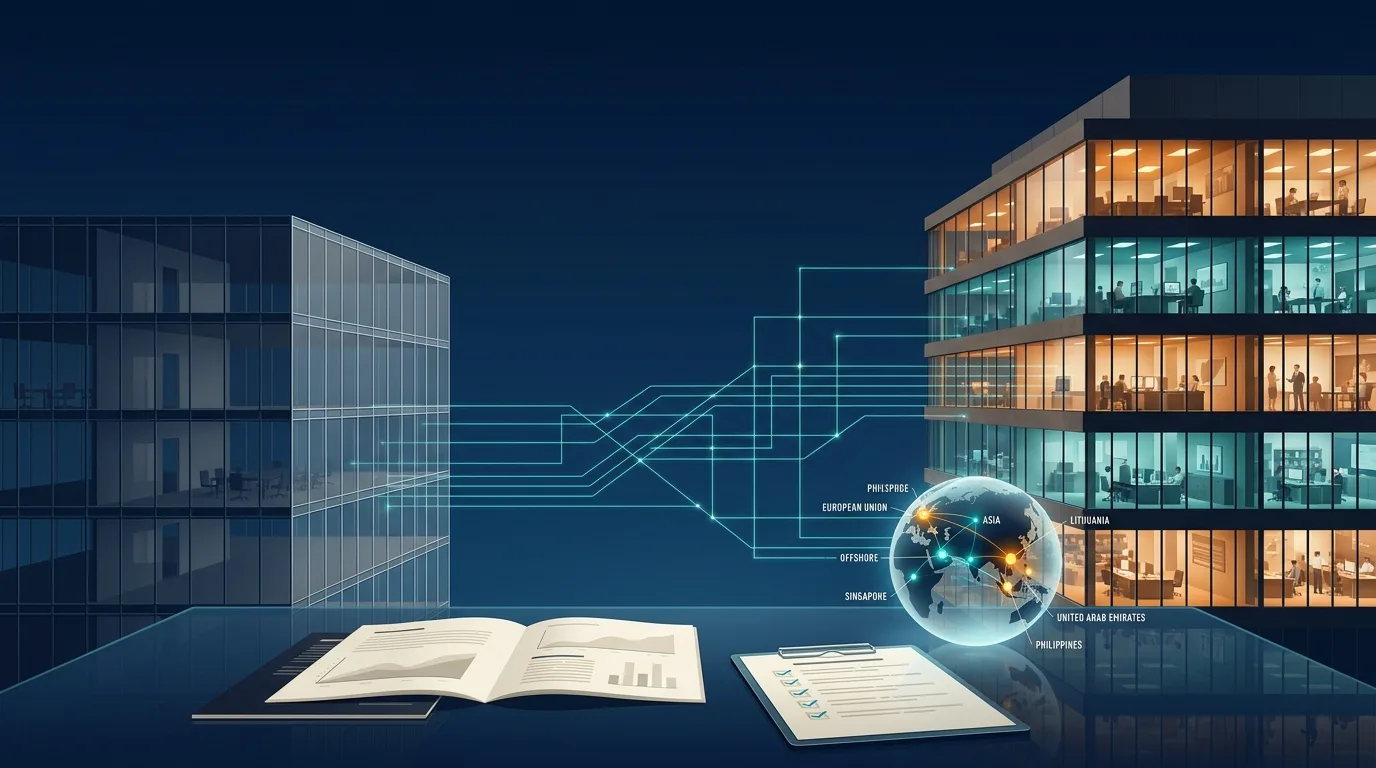
Shell company không có substance thực chất sẽ vi phạm BEPS. Tìm hiểu các Action Plans liên quan, hậu quả pháp lý và cách xây dựng substance để duy trì hoạt động hợp pháp.
Đăng ký một công ty tại khu vực pháp lý có thuế thấp không còn đủ để tối ưu hóa cấu trúc thuế một cách hợp pháp. Kể từ khi OECD và G20 hoàn thiện kế hoạch hành động BEPS (Base Erosion and Profit Shifting) vào năm 2015, các cơ quan thuế trên toàn thế giới đã được trang bị công cụ để nhận diện và xử lý các thực thể pháp lý không có hoạt động kinh tế thực chất — thường được gọi là shell company.
Vấn đề không nằm ở việc sử dụng cấu trúc offshore. Vấn đề nằm ở chỗ cấu trúc đó có phản ánh hoạt động kinh doanh thực tế hay không. Nếu không, doanh nghiệp đối mặt với rủi ro từ nhiều phía: bị từ chối lợi ích hiệp ước thuế, bị truy thu thuế hồi tố, bị phạt tiền, thậm chí bị từ chối dịch vụ ngân hàng.
Bài viết này giải thích cách BEPS xác định shell company, các Action Plans nào trực tiếp ảnh hưởng đến doanh nghiệp của bạn, và những bước cụ thể cần thực hiện để xây dựng substance đúng nghĩa — đặc biệt trong các lĩnh vực như crypto/VASP, forex và iGaming, nơi cấu trúc offshore phổ biến và rủi ro quy định ngày càng cao.
Shell Company là gì và tại sao Substance quan trọng
Shell company thường được hiểu là pháp nhân không có, hoặc gần như không có, hoạt động kinh tế thực chất tại nơi đăng ký. Đây không nhất thiết là một cấu trúc bất hợp pháp. Việc thành lập shell company hoàn toàn được pháp luật cho phép tại nhiều khu vực pháp lý. Vấn đề phát sinh khi cấu trúc đó được sử dụng để dịch chuyển lợi nhuận sang các nơi có thuế thấp mà không có hoạt động kinh doanh thực sự tương ứng.
Substance — hay “thực chất kinh tế” — là bằng chứng cho thấy một công ty thực sự hoạt động tại khu vực pháp lý nơi nó đăng ký. Điều này bao gồm: nơi đưa ra quyết định quản lý, nơi nhân viên làm việc, nơi đặt văn phòng và cơ sở vật chất, và nơi phát sinh thu nhập. Substance không phải là một khái niệm mang tính tuyên bố — nó phải được chứng minh bằng bằng chứng thực tế.
Khi cơ quan thuế hoặc ngân hàng xác định một công ty là shell entity thiếu substance, hậu quả không dừng lại ở vấn đề thuế. Công ty có thể mất khả năng tiếp cận tài khoản ngân hàng quốc tế, bị loại khỏi các giao dịch xuyên biên giới, và bị cơ quan quản lý từ chối cấp phép hoặc gia hạn giấy phép.
BEPS là gì và tại sao nó ảnh hưởng đến doanh nghiệp của bạn
BEPS — viết tắt của Base Erosion and Profit Shifting — là kế hoạch hành động do OECD khởi xướng vào năm 2013 và được OECD cùng G20 hoàn thiện vào năm 2015, nhằm chống lại các chiến lược né tránh thuế của doanh nghiệp. Đây không phải là một bộ luật có hiệu lực pháp lý trực tiếp, nhưng hơn 140 khu vực pháp lý đã cam kết triển khai các tiêu chuẩn tối thiểu của BEPS vào luật nội địa.
Thực chất, BEPS nhắm vào các chiến lược khai thác lỗ hổng và sự không đồng nhất giữa các quy tắc thuế của từng quốc gia để dịch chuyển lợi nhuận một cách giả tạo sang các nơi có thuế suất thấp hoặc bằng không, trong khi không có hoạt động kinh tế thực sự tương ứng tại đó. Kế hoạch hành động bao gồm 15 actions, trong đó một số actions trực tiếp liên quan đến việc xác định và xử lý shell company.
Điều quan trọng cần nhận thức là BEPS không chỉ ảnh hưởng đến các tập đoàn đa quốc gia lớn. Tiêu chuẩn substance (Action 5) có thể áp dụng cho cả doanh nghiệp vừa và nhỏ nếu họ thực hiện hoạt động thuộc phạm vi tại BVI, Cayman hoặc UAE. Báo cáo CbCR (Action 13) chỉ bắt buộc với tập đoàn có doanh thu hợp nhất từ €750 triệu trở lên.
Các BEPS Action Plans liên quan trực tiếp đến Shell Company
Trong 15 actions của BEPS, bốn actions sau đây có tác động trực tiếp nhất đến các doanh nghiệp sử dụng cấu trúc offshore hoặc cấu trúc holding quốc tế.
Action 5: Chống các chế độ thuế ưu đãi có hại
BEPS Action 5 yêu cầu các khu vực pháp lý có thuế thấp hoặc bằng không phải áp dụng tiêu chuẩn “hoạt động thực chất” (substantial activities) để một chế độ thuế không bị coi là có hại. Mục tiêu là ngăn chặn các khu vực pháp lý thu hút lợi nhuận từ các hoạt động kinh doanh di động mà không có hoạt động kinh tế thực sự tương ứng.
Diễn đàn về Thực hành Thuế Có Hại (FHTP) của OECD đã xem xét hơn 320 chế độ thuế ưu đãi — khoảng 40% trong số đó đã bị bãi bỏ. Đến nay, 12 khu vực pháp lý có thuế bằng không hoặc rất thấp — bao gồm British Virgin Islands, Cayman Islands, UAE, Bahrain, Jersey, Guernsey và Isle of Man — đã triển khai khung pháp lý nội địa để đáp ứng tiêu chuẩn substance.
Các loại hoạt động kinh doanh di động thuộc phạm vi của Action 5 bao gồm:
- Trụ sở chính (headquarters) và trung tâm phân phối
- Dịch vụ tài chính và cho thuê tài chính (financing và leasing)
- Quản lý quỹ, ngân hàng và bảo hiểm
- Vận chuyển, công ty holding và cung cấp tài sản vô hình (IP)
Action 6: Ngăn chặn lạm dụng hiệp ước thuế
Action 6 giải quyết một trong những hành vi phổ biến nhất liên quan đến shell company: treaty shopping — tức là thành lập công ty tại một khu vực pháp lý chỉ để được hưởng lợi từ hiệp ước tránh đánh thuế hai lần (DTT) của khu vực pháp lý đó, trong khi không có hoạt động kinh tế thực sự tại đó.
Để chống lại điều này, Action 6 yêu cầu các quốc gia đưa vào hiệp ước thuế các điều khoản chống lạm dụng, bao gồm Principal Purpose Test (PPT) và Limitation on Benefits (LOB). PPT cho phép cơ quan thuế từ chối lợi ích hiệp ước nếu một trong những mục đích chính của giao dịch hoặc cấu trúc là nhằm hưởng lợi từ hiệp ước đó. Đây là một điểm quan trọng: gánh nặng chứng minh không chỉ là tài liệu pháp lý — mà là bằng chứng về mục đích kinh doanh thực chất.
Substance là điều kiện tiên quyết để được hưởng lợi từ DTT. Một công ty không có văn phòng thực, không có nhân viên, và không có quyết định quản lý được đưa ra tại khu vực pháp lý đăng ký sẽ khó có thể bảo vệ quyền hưởng lợi từ hiệp ước thuế khi bị kiểm tra.
Action 7: Ngăn chặn né tránh tư cách Cơ sở thường trú
Cơ sở thường trú (Permanent Establishment — PE) là khái niệm xác định một doanh nghiệp có đủ hiện diện kinh tế tại một quốc gia để bị đánh thuế tại quốc gia đó hay không. Một số doanh nghiệp sử dụng shell company để cố tình tránh tư cách PE — từ đó tránh được nghĩa vụ thuế tại quốc gia nơi họ thực sự hoạt động.
Action 7 mở rộng định nghĩa về PE và ngăn chặn các kỹ thuật phân tách hoạt động kinh doanh thành các phần nhỏ hơn nhằm né tránh ngưỡng PE. Điều này có nghĩa là một công ty thực sự quản lý và điều hành hoạt động từ một quốc gia — dù được đăng ký ở nơi khác — vẫn có thể bị xác định là có PE tại quốc gia đó và phải chịu thuế tại đây.
Action 13: Báo cáo theo từng quốc gia (Country-by-Country Reporting)
BEPS Action 13 yêu cầu các tập đoàn đa quốc gia lớn (MNE) chuẩn bị báo cáo CbCR (Country-by-Country Report), trong đó công bố số liệu tổng hợp về phân bổ thu nhập toàn cầu, lợi nhuận, thuế đã nộp và hoạt động kinh tế tại từng khu vực pháp lý mà tập đoàn hoạt động. Báo cáo này được chia sẻ với các cơ quan thuế liên quan để đánh giá rủi ro BEPS và rủi ro chuyển giá ở cấp độ cao.
CbCR tạo ra sự minh bạch cho tập đoàn có doanh thu hợp nhất từ €750 triệu trở lên. Khi báo cáo cho thấy lợi nhuận lớn được khai tại nơi thuế thấp trong khi nhân lực và tài sản nằm ở nơi khác, cơ quan thuế có cơ sở để điều tra sâu hơn. Hơn 140 khu vực pháp lý đã đưa Action 13 vào luật nội địa — với các tập đoàn vượt ngưỡng, nộp CbCR là nghĩa vụ bắt buộc.
Hậu quả khi bị xác định là Shell Company thiếu Substance
Khi một công ty bị cơ quan thuế hoặc ngân hàng xác định là shell entity thiếu substance, hậu quả có thể đến từ nhiều phía cùng một lúc. Dưới đây là các rủi ro chính:
- Bị từ chối lợi ích hiệp ước thuế: Công ty mất quyền áp dụng mức thuế giảm theo DTT, dẫn đến mức thuế khấu trừ tại nguồn cao hơn đáng kể.
- Truy thu thuế hồi tố: Cơ quan thuế có thể tính lại thu nhập chịu thuế cho các năm trước và yêu cầu nộp phần thuế thiếu kèm theo tiền phạt và lãi suất chậm nộp.
- Mất tư cách cư trú thuế: Nếu khu vực pháp lý đăng ký không công nhận công ty là cư trú thuế do thiếu substance, công ty có thể bị xem là cư trú thuế tại nơi thực sự điều hành — thường có mức thuế cao hơn.
- Khó khăn về ngân hàng: Các tổ chức tài chính và nhà cung cấp EMI/PSP ngày càng từ chối hoặc đóng tài khoản của các thực thể bị xác định là thiếu substance thực chất.
- Rủi ro về giấy phép: Đối với các doanh nghiệp được cấp phép trong lĩnh vực crypto/VASP, iGaming hoặc Forex, cơ quan cấp phép có thể xem xét lại hoặc thu hồi giấy phép nếu phát hiện cấu trúc công ty không đáp ứng yêu cầu substance.
- Rủi ro ngân hàng và đối tác: Đăng ký tại khu vực nằm trên danh sách không hợp tác của EU hoặc danh sách FATF làm tăng rủi ro ngân hàng và đối tác từ chối phục vụ. Thiếu substance khiến rủi ro đó nặng hơn.
Substance thực chất là gì trong thực tế
Substance không phải là một khái niệm trừu tượng. Câu hỏi cốt lõi mà mọi quy định liên quan — từ BEPS đến ATAD đến CRS — đều đặt ra là: “Các quyết định tạo ra lợi nhuận thực sự được đưa ra ở đâu?”
Để chứng minh substance, một công ty cần có bằng chứng cụ thể về sự hiện diện kinh tế thực sự tại khu vực pháp lý đăng ký. Điều này thường bao gồm:
- Nhân lực: Nhân viên đủ năng lực làm việc thực sự tại khu vực pháp lý, không chỉ là giám đốc danh nghĩa.
- Văn phòng vật lý: Địa chỉ kinh doanh thực sự, không phải địa chỉ đăng ký tại công ty dịch vụ.
- Quyết định quản lý: Các cuộc họp Hội đồng quản trị, quyết định chiến lược và hợp đồng thương mại được thực hiện và ký kết tại khu vực pháp lý đăng ký.
- Chi phí hoạt động: Chi tiêu thực tế tại khu vực pháp lý — tiền lương, tiền thuê văn phòng, chi phí vận hành — tương xứng với thu nhập được khai báo.
- Hồ sơ và bằng chứng: Tài liệu kinh doanh, thư tín, hóa đơn và hợp đồng xuất phát từ khu vực pháp lý đó.
Một địa chỉ đăng ký đơn thuần, một giám đốc danh nghĩa và một tài khoản ngân hàng không còn đủ điều kiện. Substance phải được lập kế hoạch ngay từ khi thành lập công ty — không phải là điều có thể bổ sung sau khi đã xảy ra vấn đề.
Checklist tuân thủ Substance cho doanh nghiệp quốc tế
Dưới đây là các câu hỏi kiểm tra substance mà mọi doanh nghiệp có cấu trúc offshore hoặc holding quốc tế nên đặt ra trước khi đăng ký tại bất kỳ khu vực pháp lý nào.
| Tiêu chí | Câu hỏi kiểm tra |
|---|---|
| Nhân lực | Công ty có nhân viên đủ năng lực làm việc thực sự tại khu vực pháp lý không? |
| Địa điểm | Công ty có văn phòng vật lý thực sự, không phải địa chỉ đăng ký dịch vụ? |
| Quyết định quản lý | Các quyết định chiến lược và quản lý có được đưa ra tại khu vực pháp lý đăng ký không? |
| Thu nhập | Phần lớn thu nhập có phát sinh từ hoạt động thực sự tại khu vực pháp lý không? |
| Chi phí | Chi phí hoạt động tại khu vực pháp lý có tương xứng với quy mô thu nhập khai báo không? |
| Tài liệu | Biên bản họp, hợp đồng và hồ sơ kinh doanh có phản ánh hoạt động thực tế không? |
| DTT | Nếu hưởng lợi từ hiệp ước thuế, công ty có thể chứng minh mục đích kinh doanh chính đáng ngoài mục đích thuế không? |
Ngoài ra, đối với các khu vực pháp lý đặc thù như BVI, Cayman Islands, hay UAE — nơi có chế độ thuế thấp hoặc bằng không — yêu cầu substance được quy định thành luật cụ thể và có hình thức báo cáo định kỳ bắt buộc. Việc không nộp báo cáo substance hoặc không đáp ứng tiêu chuẩn có thể dẫn đến hình phạt tài chính và thu hồi tư cách pháp nhân.
Vai trò của tư vấn pháp lý trong việc duy trì Substance
Lựa chọn khu vực pháp lý phù hợp và xây dựng cấu trúc doanh nghiệp có substance thực chất là một quyết định chiến lược — không phải chỉ là thủ tục hành chính. Khu vực pháp lý cần phải phù hợp với mô hình kinh doanh thực tế, không chỉ là nơi đăng ký có thuế thấp nhất. Trong lĩnh vực crypto/VASP, việc chọn một khu vực pháp lý như Singapore MAS, Labuan FSA hay Lithuania CASP cần tính đến cả yêu cầu substance của từng cơ quan quản lý cụ thể.
Tương tự, trong lĩnh vực iGaming và Forex, việc được cấp phép tại một khu vực pháp lý nhưng vận hành thực tế tại một nơi khác mà không có cơ chế substance được thiết kế bài bản sẽ tạo ra rủi ro BEPS đáng kể. Điều này đòi hỏi sự phối hợp giữa chiến lược chọn khu vực pháp lý, cấu trúc doanh nghiệp, thiết lập tài khoản ngân hàng/EMI/PSP và tuân thủ AML.
Một tư vấn pháp lý có kinh nghiệm trong lĩnh vực này sẽ giúp đánh giá cấu trúc hiện tại, xác định các điểm yếu về substance, và xây dựng kế hoạch khắc phục trước khi xảy ra vấn đề với cơ quan thuế hoặc ngân hàng. Đây là lý do tại sao tiếp cận tư vấn khu vực pháp lý cần được thực hiện ngay từ giai đoạn lập kế hoạch — không phải sau khi doanh nghiệp đã được đăng ký.
Kết luận
BEPS đã thay đổi căn bản cách các cơ quan thuế và ngân hàng nhìn nhận cấu trúc công ty offshore. Một địa chỉ đăng ký tại khu vực pháp lý có thuế thấp không còn là đủ — điều quan trọng là liệu hoạt động kinh doanh thực sự có diễn ra tại đó hay không.
Substance không phải là khái niệm tùy chọn. Đối với doanh nghiệp hoạt động trong các lĩnh vực được quản lý như crypto/VASP, iGaming hay Forex, yêu cầu về substance ngày càng được tích hợp trực tiếp vào tiêu chí cấp phép của cơ quan quản lý. Cấu trúc thiếu substance không chỉ tạo ra rủi ro thuế — nó còn đe dọa trực tiếp đến tính hợp lệ của giấy phép và khả năng tiếp cận ngân hàng.
Xây dựng substance đúng cách đòi hỏi sự lập kế hoạch từ sớm, lựa chọn khu vực pháp lý phù hợp với mô hình kinh doanh, và duy trì hồ sơ bằng chứng liên tục. Đây là nền tảng để doanh nghiệp không chỉ được cấp phép mà còn duy trì hoạt động bền vững về mặt pháp lý và thuế.
Cần tư vấn về Substance và cấu trúc doanh nghiệp?
GSS Legal (Gofaizen & Sherle) tư vấn cho các doanh nghiệp trong lĩnh vực crypto/VASP, iGaming và Forex về lựa chọn khu vực pháp lý, xây dựng substance và tuân thủ BEPS — từ giai đoạn lập kế hoạch đến khi đi vào vận hành thực tế.