Hướng dẫn đầy đủ về Money Transmitter License (MTL) tại Mỹ: yêu cầu theo từng bang, phí, surety bond, thời gian xử lý và chiến lược chọn bang phù hợp.
Hầu hết các quốc gia cấp một giấy phép quốc gia duy nhất cho hoạt động chuyển tiền. Hoa Kỳ thì không.
Tại Mỹ, một doanh nghiệp muốn hoạt động chuyển tiền hợp pháp trên toàn quốc phải xin cấp phép riêng lẻ tại từng bang — tức là lên đến 49 bộ hồ sơ độc lập, với 49 cơ quan quản lý khác nhau, 49 mức phí và yêu cầu surety bond riêng biệt. Đây là một trong những cấu trúc pháp lý phức tạp nhất trong ngành dịch vụ tài chính toàn cầu.
Bài viết này phân tích cụ thể sự khác biệt giữa các bang trong việc cấp Money Transmitter License (MTL), giải thích lý do tồn tại của sự phân mảnh đó, và đưa ra khung tư duy để doanh nghiệp — đặc biệt là các fintech, công ty chuyển tiền quốc tế và nền tảng crypto/VASP — có thể đưa ra quyết định chiến lược khi gia nhập thị trường Mỹ.
1. Money Transmitter License (MTL) là gì?
Money Transmitter License là giấy phép do cơ quan quản lý tài chính cấp bang (state-level) cấp, cho phép doanh nghiệp nhận, giữ và chuyển tiền hoặc giá trị tiền tệ thay mặt cho khách hàng. Phạm vi áp dụng bao gồm cả tiền fiat lẫn tài sản kỹ thuật số trong phần lớn các bang.
Hoạt động yêu cầu MTL thường bao gồm:
- Dịch vụ chuyển tiền quốc tế (remittance)
- Phát hành và bán công cụ thanh toán (payment instruments)
- Xử lý thanh toán có giữ tiền của khách hàng
- Hoạt động chuyển đổi và lưu ký tài sản kỹ thuật số (tùy theo bang)
Vận hành không có MTL hợp lệ là hành vi vi phạm pháp luật, có thể dẫn đến phạt dân sự, truy tố hình sự và tịch thu tài sản. Các cơ quan quản lý ngày càng ít khoan nhượng với mô hình “ra mắt trước, xin phép sau”.
2. Hai tầng quản lý: Federal và State
Hệ thống pháp lý Mỹ áp dụng mô hình quản lý hai tầng song song: cấp liên bang (federal) thông qua FinCEN và cấp bang (state) thông qua các cơ quan quản lý tài chính địa phương. Cả hai đều bắt buộc và hoàn toàn độc lập nhau.
Đăng ký MSB với FinCEN (cấp liên bang)
Mọi doanh nghiệp hoạt động chuyển tiền tại Mỹ phải đăng ký với FinCEN (Financial Crimes Enforcement Network) với tư cách là Money Services Business (MSB). Đăng ký ban đầu miễn phí, gia hạn hai năm một lần và cũng không mất phí. Thời hạn đăng ký là trong vòng 180 ngày kể từ khi bắt đầu hoạt động — vi phạm thời hạn này là vi phạm liên bang.
MTL cấp bang
Đây mới là phần phức tạp và tốn kém. Mỗi bang xác định riêng định nghĩa “money transmission”, quy trình nộp đơn, mức phí, yêu cầu surety bond, yêu cầu vốn tối thiểu và nghĩa vụ báo cáo định kỳ. Không có hai bang nào có yêu cầu hoàn toàn giống nhau.
| Tiêu chí | Federal (FinCEN) | State (MTL) |
|---|---|---|
| Phạm vi áp dụng | Toàn bộ 50 bang | 49 bang (trừ Montana) |
| Chi phí | Miễn phí (gia hạn 2 năm/lần, cũng miễn phí) | 250 USD – 5.000 USD+/bang |
| Surety bond | Không yêu cầu | 25.000 USD – 7.000.000 USD |
| Thời gian xử lý | Ngay lập tức | 3 – 24 tháng |
| Mức độ phức tạp | Thấp | Rất cao |
3. Tại sao các bang có yêu cầu khác nhau?
Hiến pháp Mỹ trao cho các bang quyền tự quản lý đáng kể trong lĩnh vực tài chính tiêu dùng. Mỗi bang ban hành luật riêng, do đó một doanh nghiệp muốn phục vụ khách hàng ở tất cả 50 bang phải xin tối đa 49 giấy phép riêng biệt.
Sự khác biệt xuất phát từ nhiều yếu tố:
- Quy mô kinh tế và mức độ rủi ro: Bang có hoạt động tài chính lớn (California, New York) áp dụng tiêu chuẩn cao hơn để bảo vệ người tiêu dùng.
- Chính sách thu hút doanh nghiệp: Một số bang (Texas, Wyoming) chủ động giảm rào cản để thu hút các công ty fintech và crypto.
- Cơ sở hạ tầng pháp lý: Bang có đội ngũ cơ quan quản lý nhỏ hơn thường xử lý đơn chậm hơn.
- Định nghĩa khác nhau về “money transmission”: Một số bang mở rộng định nghĩa để bao gồm tài sản kỹ thuật số; một số khác thì không.
4. So sánh yêu cầu MTL theo bang chủ chốt
Dưới đây là tổng hợp các bang quan trọng nhất mà doanh nghiệp thường cân nhắc khi gia nhập thị trường Mỹ.
| Bang | Cơ quan quản lý | Phí nộp đơn | Surety Bond | Thời gian xử lý | Mức độ phức tạp |
|---|---|---|---|---|---|
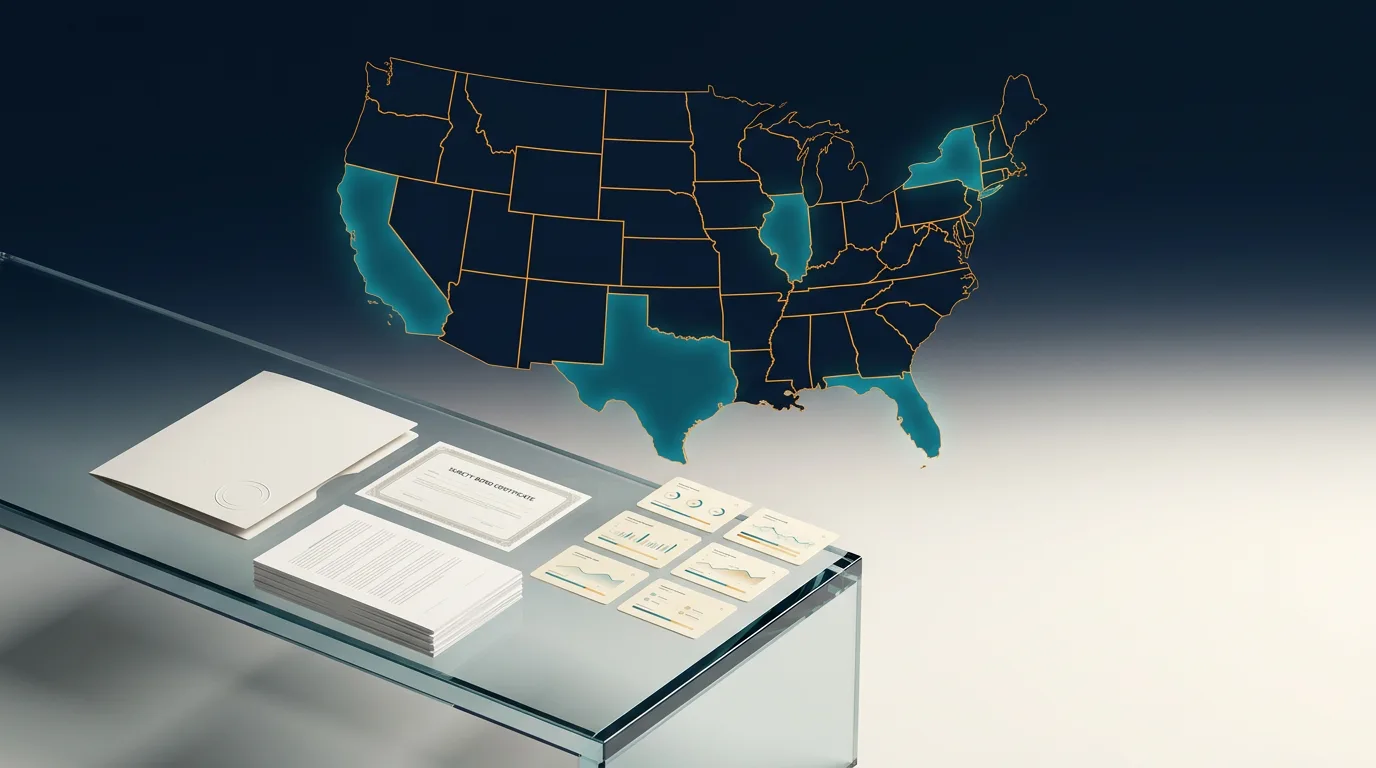
| California | DFPI | 5.000 USD | 250.000 – 7.000.000 USD | 12 – 18 tháng | Rất cao |
| New York | NYDFS | 1.000 – 5.000 USD | 100.000 – 500.000 USD | 12 – 24 tháng | Rất cao |
| Texas | TDOB | 1.000 – 2.000 USD | 25.000 – 500.000 USD | 3 – 6 tháng | Trung bình |
| Florida | OFR | 250 – 500 USD | Tùy theo khối lượng, tối đa 250.000 USD | 4 – 8 tháng | Trung bình |
| Illinois | IDFPR | 250 – 1.000 USD | 25.000 – 100.000 USD | 4 – 6 tháng | Trung bình |
| Washington | DFI | 250 – 1.000 USD | 10.000 – 500.000 USD | 3 – 6 tháng | Thấp – Trung bình |
| Montana | Không áp dụng | Miễn trừ | Không yêu cầu | Không áp dụng | Miễn trừ |
California: Khắt khe nhất
California được quản lý bởi DFPI (Department of Financial Protection and Innovation). Phí nộp đơn bắt đầu từ 5.000 USD và surety bond dao động từ 250.000 USD đến 7.000.000 USD tùy theo khối lượng giao dịch. Quy trình thường kéo dài 12–18 tháng. Ngoài ra, từ ngày 1/7/2026, California còn áp dụng Digital Financial Assets Law (DFAL), tạo ra một khung pháp lý riêng cho doanh nghiệp tài sản kỹ thuật số phục vụ cư dân California.
New York: Phức tạp nhất
New York được coi là bang có yêu cầu pháp lý nghiêm ngặt nhất tại Mỹ. Thời gian xử lý lên đến 24 tháng và kỳ vọng tuân thủ ở mức cao nhất toàn quốc. Đối với hoạt động liên quan đến tiền kỹ thuật số, doanh nghiệp còn phải xin cả BitLicense riêng biệt bên cạnh MTL fiat thông thường.
Texas và Washington: Thân thiện với doanh nghiệp
Texas và Washington thường là lựa chọn ưu tiên của các startup giai đoạn đầu. Thời gian xử lý 3–6 tháng, chi phí vừa phải, và quy trình tương đối minh bạch. Nhiều doanh nghiệp xin phép ở hai bang này trước, sau đó mở rộng dần sang các bang còn lại.
5. Luật MTMA và xu hướng hài hòa hóa
Sự phân mảnh giữa các bang từ lâu đã là gánh nặng cho doanh nghiệp muốn hoạt động trên toàn quốc. Để giải quyết vấn đề này, Conference of State Bank Supervisors (CSBS) đã phát triển và thông qua Money Transmission Modernization Act (MTMA) vào tháng 8/2021.
MTMA là bộ tiêu chuẩn thống nhất quốc gia tập trung vào ba lĩnh vực chính: yêu cầu vốn (net worth), surety bond và permissible investments (tính thanh khoản). Mục tiêu là giảm thiểu sự chênh lệch giữa các bang và cho phép doanh nghiệp mở rộng hoạt động hiệu quả hơn thông qua hệ thống giám sát đa bang (multistate supervisory system).
Tuy nhiên, MTMA không phải là luật liên bang và không tạo ra một giấy phép quốc gia duy nhất. Doanh nghiệp vẫn phải nộp đơn riêng lẻ ở từng bang. Những gì MTMA làm là chuẩn hóa định nghĩa, miễn trừ và yêu cầu tài chính để việc đó ít tốn kém hơn về mặt pháp lý.
Đến nay, hơn 40 bang đã thông qua MTMA toàn phần hoặc một phần. Tuy nhiên, mức độ áp dụng không đồng đều: một số bang tích hợp đầy đủ, một số chỉ lấy một phần, và các điều khoản liên quan đến tiền kỹ thuật số thường bị loại bỏ khỏi văn bản luật cấp bang.
6. MTL và doanh nghiệp Crypto/VASP
Các công ty tiền kỹ thuật số phải đối mặt với một tầng phức tạp bổ sung so với doanh nghiệp chuyển tiền fiat truyền thống. Hầu hết các bang hiện nay coi hoạt động chuyển tiền kỹ thuật số là “money transmission” và yêu cầu MTL. Tuy nhiên, cách xử lý cụ thể khác nhau rõ rệt giữa các bang.
Ba mô hình quản lý tiêu biểu:
- New York: Yêu cầu cả hai giấy phép — MTL cho hoạt động fiat và BitLicense (23 NYCRR Part 200) cho hoạt động liên quan đến tiền kỹ thuật số. Đây là bang duy nhất tại Mỹ áp dụng cấu trúc kép này. BitLicense có phí nộp đơn 5.000 USD, surety bond từ 500.000 USD và thời gian xử lý 12–24 tháng.
- California: Ngoài MTL fiat, doanh nghiệp tài sản kỹ thuật số phục vụ cư dân California nay cần xin thêm giấy phép DFAL (Digital Financial Assets Law), có hiệu lực từ 1/7/2026.
- Texas và Wyoming: Cung cấp khung pháp lý tương đối thân thiện hơn với doanh nghiệp blockchain và crypto, thường xử lý hoạt động kỹ thuật số trong khuôn khổ MTL hiện hành.
Đối với doanh nghiệp VASP đang cân nhắc thị trường Mỹ, điều quan trọng là phân tích mô hình kinh doanh cụ thể — đặc biệt là cơ chế lưu ký (custodial structure) và luồng tiền — trước khi xác định bang nào yêu cầu loại giấy phép gì. Tham khảo thêm về dịch vụ Crypto & VASP Licensing của GSS Legal để hiểu rõ hơn cách tiếp cận theo từng mô hình kinh doanh.
7. Chiến lược chọn bang để nộp đơn trước
Không có doanh nghiệp nào nên nộp đơn xin MTL ở tất cả các bang cùng một lúc — trừ khi họ có đủ nguồn lực để quản lý 49 quy trình song song. Cách tiếp cận thực tiễn là phân kỳ theo giai đoạn.
Giai đoạn 1 — Bang có quy trình nhanh và chi phí vừa phải: Texas, Washington, Florida và Illinois thường là lựa chọn đầu tiên hợp lý. Các bang này cho phép doanh nghiệp ra mắt sản phẩm và kiểm tra thị trường trong khi tiếp tục nộp đơn ở các bang phức tạp hơn.
Giai đoạn 2 — Bang lớn có yêu cầu nghiêm ngặt: California và New York có thể chiếm đến 30–40% tổng doanh thu tiềm năng của một doanh nghiệp chuyển tiền quốc gia. Do thời gian xử lý dài (12–24 tháng), nên nộp đơn sớm ngay cả khi chưa cần vận hành ngay.
Giai đoạn 3 — Mở rộng dần theo nhu cầu thực tế: Xây dựng danh mục giấy phép theo đà tăng trưởng, ưu tiên các bang có khách hàng thực tế trước khi đầu tư vào những bang ít phổ biến hơn.
Chi phí tổng thể để có mặt tại tất cả 49 bang có thể vượt 1 triệu USD khi tính đủ phí nộp đơn, surety bond, phí tư vấn pháp lý và chi phí vận hành hàng năm. Vì vậy, tư vấn lựa chọn khu vực pháp lý là bước không thể bỏ qua trong kế hoạch gia nhập thị trường Mỹ.
8. Nghĩa vụ tuân thủ sau khi được cấp phép
Nhận được MTL chỉ là điểm khởi đầu. Doanh nghiệp đã được cấp phép phải duy trì nghĩa vụ tuân thủ liên tục theo Đạo luật Bảo mật Ngân hàng (Bank Secrecy Act), quy định FinCEN và yêu cầu riêng của từng bang.
Các nghĩa vụ chính bao gồm:
- Chương trình AML/CFT: Thiết lập chính sách bằng văn bản, chỉ định cán bộ tuân thủ (compliance officer), đào tạo nhân viên định kỳ.
- KYC và Enhanced Due Diligence (EDD): Xác minh danh tính khách hàng tại thời điểm onboarding; áp dụng EDD cho khách hàng có rủi ro cao.
- Giám sát giao dịch: Theo dõi các giao dịch có dấu hiệu bất thường, phát hiện structuring và chuyển tiền tập trung sang địa chỉ rủi ro cao.
- Báo cáo SAR (Suspicious Activity Report): Nộp SAR cho FinCEN trong vòng 30 ngày kể từ khi phát hiện hoạt động đáng ngờ.
- Báo cáo CTR (Currency Transaction Report): Báo cáo giao dịch tiền mặt vượt 10.000 USD.
- Sàng lọc OFAC: Kiểm tra khách hàng và giao dịch theo danh sách trừng phạt của OFAC theo thời gian thực.
- Lưu trữ hồ sơ: Duy trì hồ sơ giao dịch và hồ sơ khách hàng tối thiểu 5 năm.
- Báo cáo tài chính định kỳ với cơ quan quản lý bang: Hầu hết các bang yêu cầu báo cáo tài chính hàng năm và xác nhận tuân thủ.
Vi phạm các nghĩa vụ này có thể dẫn đến phạt từ 100.000 USD trở lên cho mỗi vi phạm, thu hồi giấy phép và truy tố hình sự. Tham khảo thêm dịch vụ AML & Compliance của GSS Legal để hiểu cách xây dựng hạ tầng tuân thủ phù hợp từ ngày đầu vận hành.
9. GSS Legal hỗ trợ gì?
GSS Legal (Gofaizen & Sherle) hỗ trợ khách hàng xuyên suốt toàn bộ quá trình gia nhập thị trường Mỹ: từ phân tích mô hình kinh doanh và xác định bang ưu tiên, đến chuẩn bị hồ sơ nộp đơn, xây dựng chương trình AML/KYC và duy trì tuân thủ sau khi được cấp phép.
Với kinh nghiệm cấp phép tại hơn 50 khu vực pháp lý toàn cầu — bao gồm Singapore MAS, Philippines PAGCOR, UAE VARA và các thị trường châu Á — GSS Legal tiếp cận dự án Mỹ theo góc độ thực tiễn: bắt đầu từ mục tiêu kinh doanh, chọn lộ trình cấp phép hiệu quả nhất, và đảm bảo doanh nghiệp không chỉ có giấy phép mà còn vận hành được.
Các dịch vụ liên quan:
- Tư vấn Khu vực pháp lý — Tư vấn chọn bang và lộ trình cấp phép
- Crypto & VASP Licensing — Đặc biệt cho doanh nghiệp tài sản kỹ thuật số
- AML & Compliance — Xây dựng và vận hành hệ thống tuân thủ
- Corporate Formation — Thành lập pháp nhân phù hợp trước khi nộp đơn MTL
- Banking & EMI/PSP — Hỗ trợ mở tài khoản ngân hàng sau khi có giấy phép
Kết luận
Money Transmitter License tại Mỹ không phải là một thủ tục hành chính đơn giản. Đây là một hệ thống phức tạp gồm 49 bộ yêu cầu riêng biệt, với chi phí và thời gian chênh lệch đáng kể giữa các bang — từ vài tháng và vài trăm nghìn USD ở Texas, đến hai năm và hàng triệu USD ở California hoặc New York.
Đối với doanh nghiệp crypto/VASP, sự phức tạp còn cao hơn: một số bang yêu cầu thêm BitLicense hoặc giấy phép tài sản kỹ thuật số riêng biệt, và cách diễn giải “money transmission” đối với tài sản kỹ thuật số vẫn chưa đồng nhất trên toàn quốc.
Quyết định đúng về bang nào nộp đơn trước, theo thứ tự nào, và chuẩn bị cấu trúc pháp nhân như thế nào từ đầu — đây là những yếu tố quyết định tốc độ và chi phí của toàn bộ lộ trình. Sai một bước ở giai đoạn đầu có thể làm chậm tiến độ nhiều tháng hoặc phát sinh chi phí không cần thiết.
Bắt đầu với tư vấn từ GSS Legal
Nếu bạn đang lập kế hoạch gia nhập thị trường Mỹ — dù là công ty chuyển tiền truyền thống, nền tảng fintech hay doanh nghiệp crypto/VASP — GSS Legal có thể giúp bạn xác định lộ trình cấp phép phù hợp nhất với mô hình kinh doanh và nguồn lực hiện có.
Xem thêm: Tất cả dịch vụ | Các dự án thành công | Insights